少数株ドットコム「良い政策保有株式 悪い政策保有株式」
少数株ドットコム監修の『良い政策保有株式 悪い政策保有株式』について、刊行日や内容、非上場政策保有株式を取り巻く課題を詳しく紹介します。
| 項目 | 内容 |
|---|---|
| 書籍名 | 良い政策保有株式 悪い政策保有株式 |
| 発売日 | 2026年10月2日(金) |
| 著者 | 山中 裕、山口 瞭、中村 明日 |
| 監修 | 少数株ドットコム株式会社 |
| 出版社 | クロスメディア・パブリッシング |
| 発行 | インプレス |
| ページ数 | 240ページ |
| ISBN-13 | 978-4295412243 |
| 主なテーマ | 非上場政策保有株式の売却・流動化、価格交渉、少数株主権、資本効率 |
①10月2日に全国で刊行
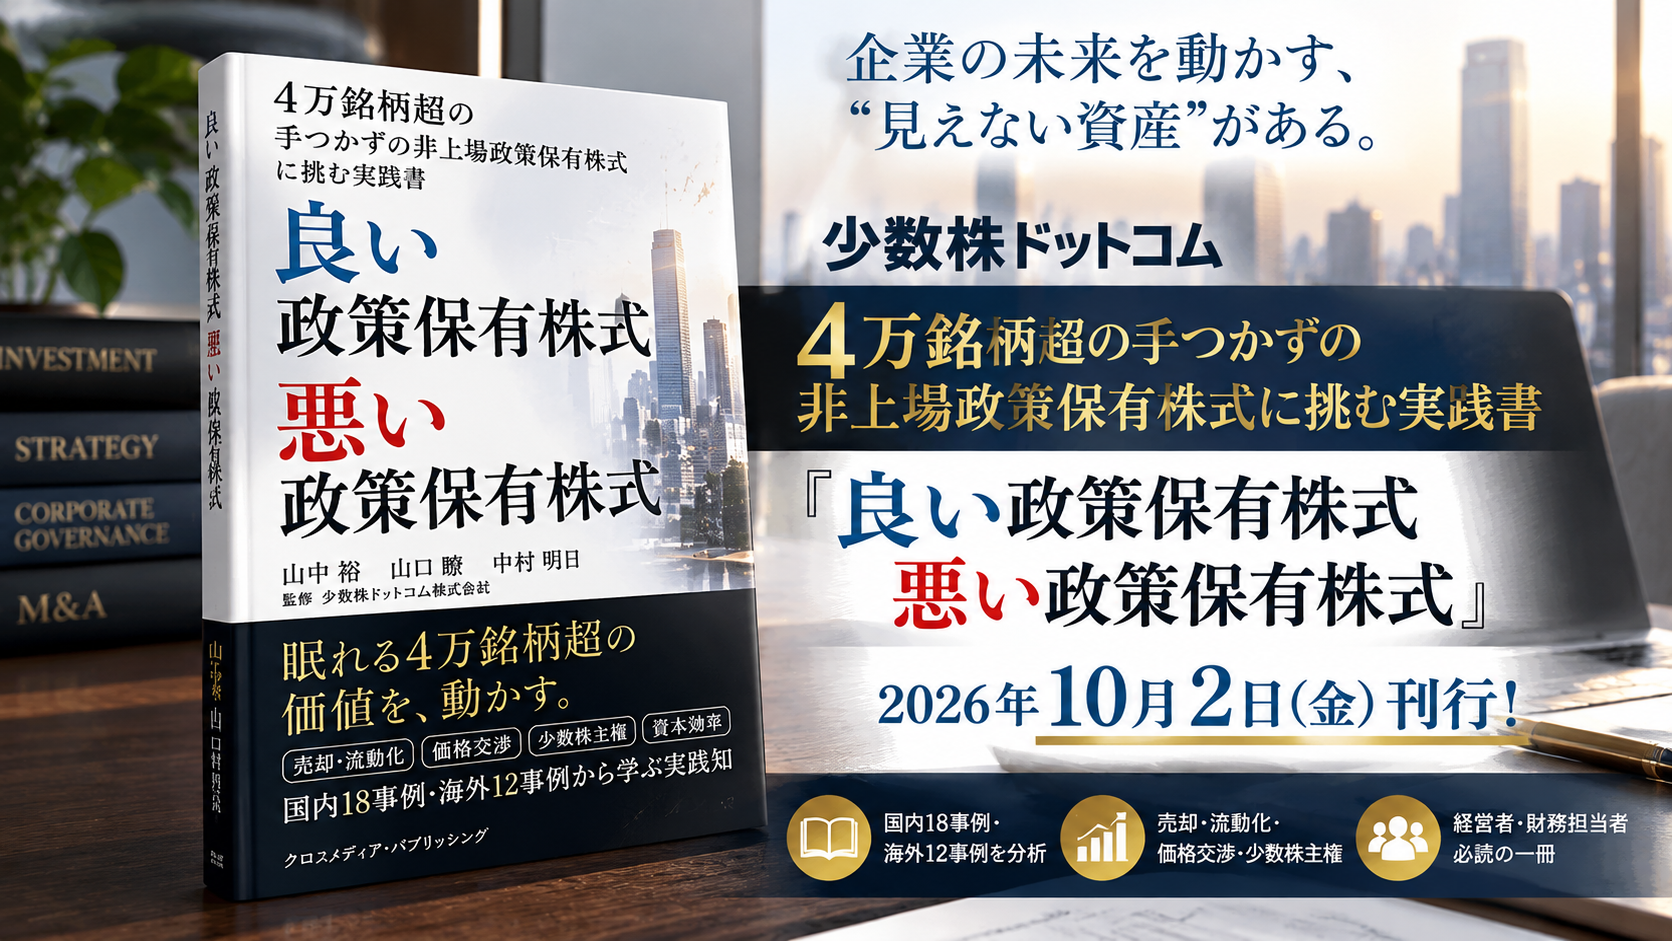
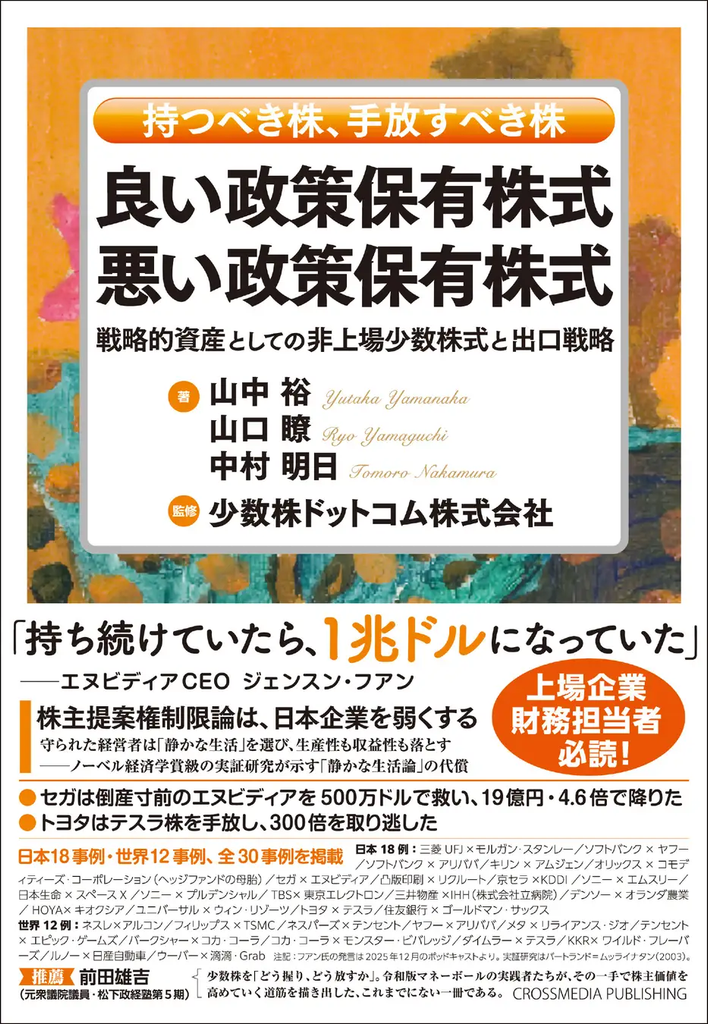
『良い政策保有株式 悪い政策保有株式』は、2026年10月2日(金)に株式会社クロスメディア・パブリッシングから刊行される実践書です。
全国の書店に加え、オンライン書店でも販売される予定となっています。
著者は山中裕氏、山口瞭氏、中村明日氏の3名で、少数株ドットコム株式会社が監修を担当しました。
非上場政策保有株式という少し難しく感じるテーマを、売却や価格交渉といった実務の視点から掘り下げているのが大きな特徴です。
企業の財務担当者はもちろん、「会社が昔から持っている非上場株をどうすればいいの?」と疑問を抱いている経営者にとっても興味深い一冊になりそうですね。
②4万銘柄超の非上場株式に注目
本書が焦点を当てているのは、国内企業が保有する非上場政策保有株式42,558銘柄です。
上場企業同士の持ち合い株式については売却が進む一方、非上場株式は市場で簡単に売買できないため、対応が難しい領域として残されています。
| 注目データ | 内容 |
|---|---|
| 非上場政策保有株式 | 42,558銘柄 |
| 国内事例 | 18事例 |
| 海外事例 | 12事例 |
| 事例合計 | 30事例+補論 |
42,558銘柄という数字を見ると、決して一部の企業だけが抱えるニッチな問題ではないことが分かります。
長年保有しているからという理由だけで残すのではなく、企業価値に貢献しているのかを改めて考える必要があるというわけですね。
個人的にも「昔から持っている株だから保有を続ける」という判断と「現在も戦略的な意味があるから持つ」という判断は、きちんと分けて考える必要があると感じます。
③政策保有株式の課題を実務から解説
■ 本書に掲載されている国内外全30事例
本書では、歴史的・戦略的に重要な意味を持つ国内外のケーススタディ(日本18事例・世界12事例+補論)を分析し、「持つべき株」と「手放すべき株」の境界線を解き明かします。
【日本事例 18選】
【日本事例1】三菱UFJ×モルガン・スタンレー ―危機の90億ドルが生んだ同盟
【日本事例2】ソフトバンク×ヤフー ―出資と「日本の権利」の二重取り
【日本事例3】ソフトバンク×アリババ ―面談数分で決めた20億円
【日本事例4】キリン×アムジェン ―本体出資とアジア独占権のパッケージ
【日本事例5】オリックス×コモディティーズ・コーポレーション ―「目利き」への投資
【日本事例6】セガ×エヌビディア ―500万ドルの恩義と、4.6倍で降りた判断
【日本事例7】凸版印刷×リクルート ―非上場株の長期保有が生んだ数千億円
【日本事例8】京セラ×KDDI ―創業出資という最強の政策保有
【日本事例9】ソニー×エムスリー ―事業の種を株式で育てる
【日本事例10】日本生命×スペースX ―「待てる資本」だけが取れたリターン
【日本事例11】ソニー×プルデンシャル ―合弁で規制産業の扉を開けた
【日本事例12】TBS×東京エレクトロン ―放送局が持ち続けた半導体の巨人
【日本事例13】三井物産×IHH ―株式会社立病院という「規制の外」
【日本事例14】デンソー×オランダ農業 ―「逆タイムマシーン経営」の実践
【日本事例15】HOYA×キオクシア ―270億円の「入場券」と、1.51倍で降りた判断
【日本事例16】ユニバーサルエンターテインメント×ウィン・リゾーツ ―6倍のリターンと、「奪われた出口」
【日本事例17】トヨタ自動車×テスラ ―300倍を取り逃した「協業が終わったから売る」
【日本事例18】住友銀行×ゴールドマン・サックス ―6倍のリターンと、封じられた「知の獲得」
【補論】国家が設計する少数持分 ―ラピダス型という新しい型
【世界事例 12選】
【世界事例1】ネスレ×アルコン ―33年かけて降りた「本業外」投資
【世界事例2】フィリップス×TSMC ―出資が産業を生んだ
【世界事例3】ネスパーズ×テンセント ―17年、売らなかった
【世界事例4】ヤフー×アリババ ―当てた側の、早すぎた出口
【世界事例5】メタ×リライアンス・ジオ ―巨大市場への入場券
【世界事例6】テンセント×エピック・ゲームズ ―議決権を渡さない少数出資
【世界事例7】バークシャー・ハサウェイ×コカ・コーラ ―永遠の少数株主
【世界事例8】コカ・コーラ×モンスター・ビバレッジ ―まず少数、様子を見て深める
【世界事例9】ダイムラー×テスラ ―救ったのに、降りるのが早すぎた
【世界事例10】KKR×ワイルド・フレーバーズ ―少数でも成長を加速できる
【世界事例11】ルノー×日産自動車 ―過半に満たない持分が、支配になるとき
【世界事例12】ウーバー ―撤退を「持分」に変えた
本書では、非上場政策保有株式を単なる金融・経営理論として扱うのではなく、実際にどう売却し、どう交渉するのかまで踏み込んでいます。
少数株買い取りの専門会社を創業し、実務を手掛けてきた著者らの知見が反映されている点も特徴です。
譲渡制限株式についても、正当なプロセスや法的根拠を用いて売却を進める方法が解説されています。
さらに会社法上の少数株主権、価格交渉、売却後に得た資金の再配分まで扱っているため、テーマの範囲はかなり広め。
「売るべきか」だけではなく、「売るならどう進め、その資金をどう生かすのか」まで考えられる点が実践書らしいところですね。
④市場・価格・出口設計の3つの壁
非上場政策保有株式が動きにくい理由として、本書では「市場」「価格」「出口設計」という3つの壁を取り上げています。
| 3つの壁 | 主な問題 |
|---|---|
| 市場の壁 | 非上場なので市場で自由に取引できない |
| 価格の壁 | 適正な評価額の算出や合意形成が難しい |
| 出口設計の壁 | 譲渡制限や会社側との交渉が必要になる |
上場株式なら市場価格を確認して売却できますが、非上場株式では同じ方法が使えません。
買い手をどう見つけるのか、いくらなら妥当なのか、譲渡制限がある場合にどう対応するのかという複数の問題が絡みます。
3つに整理して考えられるだけでも、複雑な非上場株式の問題が少し理解しやすくなりますよね。
⑤国内18事例から学べるポイント
本書には日本企業に関する18の事例が掲載されています。
三菱UFJとモルガン・スタンレー、ソフトバンクとアリババ、京セラとKDDI、ソニーとエムスリー、トヨタ自動車とテスラなど、非常に興味深いケースが並びます。
| 国内事例の一例 | 本書で扱うテーマ |
|---|---|
| 三菱UFJ×モルガン・スタンレー | 危機時の出資と戦略的同盟 |
| ソフトバンク×アリババ | 長期投資と巨大リターン |
| 京セラ×KDDI | 創業出資による政策保有 |
| ソニー×エムスリー | 株式を通じた事業育成 |
| トヨタ自動車×テスラ | 協業終了後の売却判断 |
成功例だけを眺めるのではなく、「いつ持ち続けるべきだったのか」「いつ手放すべきだったのか」という視点で分析できるのがポイント。
企業名を知っている事例なら、専門的なテーマでもイメージしやすいですよね。
⑥海外12事例との違いを分析
国内18事例に加えて、海外12事例と補論も収録されています。
ネスレとアルコン、フィリップスとTSMC、ネスパーズとテンセント、バークシャー・ハサウェイとコカ・コーラなどが取り上げられています。
| 海外事例の一例 | 注目ポイント |
|---|---|
| ネスレ×アルコン | 長期保有と出口判断 |
| フィリップス×TSMC | 出資による産業育成 |
| ネスパーズ×テンセント | 長期間保有した投資 |
| バークシャー×コカ・コーラ | 長期的な少数株主 |
| ダイムラー×テスラ | 売却タイミング |
日本だけを見ていると政策保有株式は「持ち合い解消」という印象が強くなりがちですが、海外事例まで比較すると、少数出資を事業戦略として活用する考え方も見えてきます。
「政策保有株式=すべて悪い」と単純化しない点が、本書のタイトルにもつながっているのでしょう。
⑦企業価値向上につながる判断基準
政策保有株式を判断するときに大切なのは、保有そのものを目的にしないことです。
本書では国内外30事例の分析を通じて、企業価値向上につながる「良い政策保有株式」と、手放すことを検討すべき「悪い政策保有株式」の境界を探っています。
事業シナジーや成長機会を生み出しているなら、少数株式を保有する意味があるケースも考えられるでしょう。
一方、明確な目的がなく資金が長期間固定されている場合は、資本効率という観点から再検討する余地があります。
「売ることが正義、持つことが悪」ではなく、企業価値への貢献度で考える姿勢が重要なんですよね。
良い政策保有株式と悪い政策保有株式の違い
良い政策保有株式と悪い政策保有株式にはどのような違いがあるのか、本書で扱われる論点をもとに整理します。
①良い政策保有株式を見極める基準
「良い政策保有株式」を考えるうえでは、株式を持つことで企業にどんな価値が生まれているのかが重要になります。
事業提携、新市場への進出、技術獲得など、保有によって戦略的な成果が期待できるなら、単純な金融資産とは異なる意味を持つでしょう。
実際、本書では国内外の成功・失敗事例から政策保有株式の「持ち方・手放し方」を分析しています。
| 判断するときの視点 | チェック内容 |
|---|---|
| 戦略性 | 事業戦略との関係が明確か |
| シナジー | 保有による具体的な効果があるか |
| 資本効率 | 投下資本に見合う価値があるか |
| 代替性 | 株式を持たなくても関係を維持できないか |
| 出口 | 将来の売却方針を考えているか |
目的と成果を定期的に確認することが、「なんとなく持ち続ける状態」を避ける第一歩になりそうですね。
②悪い政策保有株式が抱える問題
反対に問題になりやすいのが、保有目的が曖昧になっている政策保有株式です。
過去に取引関係があった、昔から保有している、売却手続きが面倒といった理由だけで保有を続ければ、企業の資金が固定される可能性があります。
特に非上場株式では市場価格が存在しないため、価値を把握すること自体が簡単ではありません。
売却を検討しようとしても価格や譲渡制限という問題が現れ、結果的に先送りされるケースも考えられます。
だからこそ「なぜ保有しているのか」を言葉で説明できる状態にすることが大切なんですよね。
③非上場株式を売却する難しさ
非上場株式には、証券取引所で売買できないという根本的な難しさがあります。
上場株なら売却時点の株価がひとつの基準になりますが、非上場株には日々変動する市場価格がありません。
さらに譲渡制限が設定されている場合には、会社側との調整や法的手続きが必要になることもあります。
本書では、市場のない譲渡制限株式を売却するための法的手続きと実務フローが主要テーマとして掲げられています。
専門知識が必要になる部分だからこそ、実務担当者が体系的に学べる資料には価値がありそうですね。
④適正な株価をどう考えるのか
非上場株式の売却では、「いくらが適正価格なのか」という問題が避けられません。
本書では、会社側から提示された金額だけに流されないための価格決定プロセスや交渉の着眼点も取り上げています。
| 価格交渉で生じる課題 | ポイント |
|---|---|
| 市場価格がない | 上場株のような明確な価格指標がない |
| 評価方法 | 算定方法によって評価額が変わり得る |
| 情報格差 | 株主と会社で保有情報に差が生じやすい |
| 合意形成 | 売り手と買い手の価格調整が必要 |
評価額は交渉の出発点になるため、感覚だけで決めるのは避けたいところです。
実際の売買では専門家への相談も含め、法務・税務・企業価値評価など複数の視点から慎重に検討する必要があります。
⑤少数株主権を活用するポイント
本書では会社法上の少数株主権の活用も主要なテーマとなっています。
少数株主だから何もできないと考えるのではなく、法的に認められた権利を理解することが建設的な対話の第一歩になります。
公式発表では、経営陣との対話を生み出すための会社法活用ノウハウを解説するとしています。
ただし、株主権は保有割合や会社の状況などによって利用できる権利・要件が異なります。
実際の権利行使では、本の情報だけで判断せず、必要に応じて弁護士などの専門家へ確認してくださいね。
⑥資本効率から保有意義を検証
政策保有株式を売却する目的は、現金化することだけではありません。
本書では売却によって得た資金を、成長投資や株主還元へ再配分する出口戦略も取り上げています。
眠っていた資産を動かし、より高い成長が期待できる事業へ資金を振り向けられれば、企業価値向上につながる可能性があります。
もちろん、すべての政策保有株式を売却すればよいという話ではありません。
保有を継続した場合と資金を再配分した場合のどちらが企業にとって有益なのか、比較する視点が欠かせないでしょう。
⑦実務担当者が知りたい出口戦略
非上場政策保有株式では、出口を考えずに保有を始めると後になって問題が複雑化する可能性があります。
本書では「出口設計」を3つの壁のひとつに位置づけ、売却に向けた実務を詳しく扱っています。
| 出口戦略の主な論点 | 内容 |
|---|---|
| 売却可能性 | 誰に譲渡できるのか |
| 譲渡制限 | 会社側の承認などが必要か |
| 株価評価 | どのように適正価格を考えるか |
| 交渉 | 会社側とどのように合意するか |
| 資金再配分 | 売却資金を何に使うのか |
出口戦略まで考えて初めて、「保有する意味」を客観的に検証しやすくなります。
企業の経営企画や財務を担当する人なら、かなり実務に近いテーマではないでしょうか。
書籍の内容と著者・購入情報まとめ
『良い政策保有株式 悪い政策保有株式』の書籍仕様、著者、監修会社、購入時に確認したい情報をまとめます。
①240ページに凝縮された実践ノウハウ
本書は240ページで、サイズは18.8×13×1.6cmと発表されています。
単なる事例集ではなく、非上場株式の売却、適正価格の交渉、少数株主権、資本効率まで幅広く扱っています。
| 本書で得られる主な学び | 内容 |
|---|---|
| 非上場株売却 | 譲渡制限株式の手続きと実務 |
| 価格交渉 | 適正価格を考えるプロセス |
| 少数株主権 | 会社法を活用した対話 |
| 事例分析 | 国内外30事例を分析 |
| 資本効率 | 売却資金の成長投資・株主還元への活用 |
理論を覚えるだけではなく、実際の企業事例と結び付けながら学べる構成が魅力です。
金融や会社法に詳しくない人でも、知っている企業の事例から入れば理解しやすくなりそうですね。
②山中裕・山口瞭・中村明日が執筆
著者は山中裕氏、山口瞭氏、中村明日氏です。
なかでも山中裕氏については、少数株ドットコム株式会社の共同創業者兼会長として紹介されています。
公式プロフィールでは、東京大学経済学部卒業後、コロンビア大学大学院で金融工学の修士号を取得した経歴などが掲載されています。
本書では、少数株買い取りに関する実務経験を背景に、政策保有株式を具体的な企業事例から読み解いています。
専門的なテーマだからこそ、実務とケーススタディの両面から読める点は大きな魅力でしょう。
③少数株ドットコムが書籍を監修
本書を監修するのは少数株ドットコム株式会社です。
| 項目 | 会社情報 |
|---|---|
| 会社名 | 少数株ドットコム株式会社 |
| 代表者 | 山中 裕 |
| 本社所在地 | 東京都練馬区東大泉三丁目37番7号 |
| 設立 | 2023年3月 |
| 資本金 | 9,000万円 |
| 上場区分 | 未上場 |
同社は今回の書籍で、非上場政策保有株式の売却・流動化を中心テーマとして扱っています。
42,558銘柄という大きな市場に着目している点からも、企業が抱える未整理の資産をどう動かすかという問題意識が伝わってきます。
専門会社の実務をベースにした書籍という点は、一般的な投資本との大きな違いですね。
④企業の経営者や財務担当者におすすめ
本書は株式投資で儲かる銘柄を探すタイプの本とは、テーマがかなり異なります。
企業が保有している非上場株式をどう評価し、保有を続けるのか、それとも売却するのかを考える実務書です。
そのため、企業経営者、経営企画担当者、財務担当者、法務担当者などにとって参考になるテーマが多いでしょう。
M&Aや事業提携、コーポレートガバナンスに関心がある人にも、国内外の30事例は興味深い教材になりそうです。
「政策保有株式は全部売ればいい」という単純な結論ではなく、良い保有と悪い保有を比較できるところがおもしろいんですよね。
⑤政策保有株式の実務担当者にも役立つ
実際に政策保有株式を管理している担当者にとっては、「売却したいけれど、どう動けばいいのか」という悩みが生じることもあるでしょう。
特に非上場株式では、市場・価格・出口設計という3つの問題が重なります。
本書では法的手続きや価格交渉、少数株主権、資本再配分まで一連の流れを扱っているため、論点を整理するきっかけになります。
ただし、実際の非上場株式の売却や権利行使は個別事情によって条件が異なります。
本書を知識の入口として活用しつつ、具体的な案件では法律・税務・会計などの専門家へ相談する姿勢も大切ですね。
⑥書籍の価格と販売場所をチェック
『良い政策保有株式 悪い政策保有株式』は、2026年10月2日(金)から全国の書店とオンライン書店で刊行予定です。
| 項目 | 内容 |
|---|---|
| タイトル | 良い政策保有株式 悪い政策保有株式 |
| 発売日 | 2026年10月2日(金) |
| 形態 | 単行本(ソフトカバー) |
| ページ数 | 240ページ |
| サイズ | 18.8×13×1.6cm |
| ISBN-10 | 4295412244 |
| ISBN-13 | 978-4295412243 |
| 販売場所 | 全国書店・オンライン書店 |
なお、今回のプレスリリースでは「定価」の欄に具体的な金額が記載されていないため、価格については販売ページで最新情報を確認するのが確実です。
Amazonの『良い政策保有株式 悪い政策保有株式』商品ページ
発売前に予約したい人は、販売条件や価格を確認してから申し込んでくださいね。
⑦非上場政策保有株式の今後に注目
上場株式の政策保有について見直しが進むなか、非上場政策保有株式をどう扱うかも重要なテーマになっています。
本書が対象とするのは42,558銘柄という大きな領域です。
市場で簡単に売れないから放置するのではなく、保有目的、企業価値への貢献、適正価格、出口まで一つずつ検証する考え方が求められます。
良い政策保有株式なら戦略的に活用し、意義が薄れた政策保有株式なら出口を検討するというメリハリも必要でしょう。
『良い政策保有株式 悪い政策保有株式』は、そんな判断を事例と実務の両面から考えるきっかけになる一冊といえそうです。
「会社が昔から持っている非上場株式、本当にそのまま保有し続けて大丈夫?」と疑問を感じている経営者や財務担当者も多いのではないでしょうか。
そんな“手つかずの資産”に真正面から向き合う実践書が、少数株ドットコム監修の『良い政策保有株式 悪い政策保有株式』です。
本書は、国内企業が保有する4万銘柄超の非上場政策保有株式に注目し、2026年10月2日(金)に刊行されます。
非上場株式ならではの「市場」「価格」「出口設計」という3つの壁を取り上げ、売却・流動化や価格交渉、少数株主権、資本効率まで実務目線で解説しているのが特徴です。
さらに国内18事例・海外12事例を分析し、企業価値につながる「良い政策保有株式」と、保有意義を見直したい「悪い政策保有株式」の違いを考えられる内容になっています。
「政策保有株式は全部売ればいい」という単純な話ではなく、なぜ持つのか、いつ手放すのか、売却した資金をどう生かすのかまで考えられるのが興味深いところなんですよね。
この記事では、『良い政策保有株式 悪い政策保有株式』の内容や注目ポイント、著者・監修情報、国内外の事例、発売日や購入情報まで分かりやすく紹介します。
コメント