「NISAを始めるなら、預金の金利もお得になったらうれしい!」と思っている人に、気になるキャンペーンが登場しました。
SBI新生銀行では、NISA口座開設とSBIハイパー預金の開設で金利年5.00%上乗せキャンペーンを2026年10月5日から実施しています。
所定の条件を満たすと、SBIハイパー預金の通常金利に年5.00%(税引前)が3カ月間(92日間)上乗せされるのが大きなポイントです。
ただし、「預金金利がずっと年5.00%になる」という意味ではなく、対象残高は100万円まで、キャンペーンへのエントリーも必要なので注意してください。
100万円を92日間預けた場合、公式の計算例では上乗せ金利分として税引後約10,120円の利息相当額が示されています。
「誰が対象なの?」「すでにNISAを持っていても使える?」「100万円預けると実際いくら受け取れる?」と疑問に感じる人も多いですよね。
この記事では、NISA口座開設とSBIハイパー預金の金利年5.00%上乗せキャンペーンについて、適用条件や期間、利息シミュレーション、対象外になるケースまで初心者にも分かりやすく紹介します。
年5.00%という数字だけで判断せず、条件やNISAのリスクまで理解して、自分に合ったキャンペーンなのかチェックしていきましょう。
[PR]<NISAデビューでチャンス!SBIハイパー預金とセットなら金利年5.00%上乗せ、眠っているお金を賢く活かす一歩を始めよう!>
NISA口座開設とSBIハイパー預金の開設で金利年5.00%上乗せキャンペーンを開始!
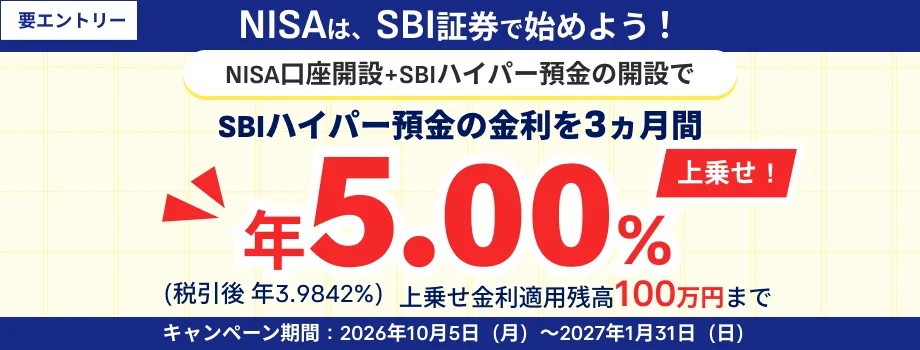
NISA口座開設とSBIハイパー預金の開設で金利年5.00%上乗せキャンペーンが、2026年10月5日からスタートしました。
条件を満たすとSBIハイパー預金の通常金利に年5.00%(税引前)が上乗せされるキャンペーンで、投資を始めたい人だけでなく、投資前の待機資金をどう管理するか悩んでいる人にも注目の内容です。
①SBI新生銀行の金利上乗せキャンペーン
SBI新生銀行は、2026年10月5日から「NISA口座開設とSBIハイパー預金の開設で金利年5.00%(税引前)上乗せキャンペーン」を開始しました。
今回のポイントは、NISAを使った資産形成と、投資に回す前のお金を預金で管理する仕組みをセットで利用できるところです。
条件をすべて満たした人には、SBIハイパー預金の通常金利へ年5.00%の金利が期間限定で上乗せされます。
「5.00%」という数字を見るとかなり目を引きますが、預金金利そのものが恒常的に年5.00%になるわけではありません。
あくまで通常金利に年5.00%を3カ月間上乗せするキャンペーンなので、期間と対象残高をセットで理解するのが大切です。
金利だけを見て判断せず、口座開設条件まで確認してから利用したいキャンペーンですね。
②年5.00%上乗せになる3つの条件
年5.00%の上乗せ金利を受けるには、キャンペーン期間中に3つの条件をすべて満たす必要があります。
| 条件 | 内容 |
|---|---|
| ① | SBI証券でNISA口座を開設、または金融機関変更 |
| ② | SBIハイパー預金を開設 |
| ③ | キャンペーンへエントリー |
3条件のうち一部だけを満たしても、キャンペーンの対象にはなりません。
特に忘れやすそうなのがキャンペーンへのエントリーです。
NISA口座とSBIハイパー預金を開設しただけで自動的に年5.00%が上乗せされる仕組みではないため、手続きを最後まで確認しましょう。
また、対象となるのは2027年1月1日時点で18歳以上となる、誕生日が2009年1月1日以前の人です。
「口座を作ったから大丈夫」と安心せず、3条件を一つずつ確認してくださいね。
③金利上乗せ期間は3カ月間
年5.00%の上乗せ金利が適用される期間は、3カ月間となっています。
より正確には92日間です。
上乗せ開始日は、3条件をすべて満たした月の翌月15日となります。
たとえば条件達成日からすぐに上乗せ金利がスタートするわけではないため、開始日の仕組みを知っておくことが重要です。
「年5.00%」は年率表示ですが、実際の上乗せ期間は1年間ではなく92日間なので、100万円を預けた場合に5万円の上乗せ利息を受け取れるわけでもありません。
キャンペーンを比較するときは、金利の数字だけでなく「何日間適用されるのか」まで見るクセをつけたいですね。
④対象となる預金残高は100万円まで
上乗せ金利が適用されるSBIハイパー預金の残高には、100万円という上限があります。
仮に200万円や300万円を預けたとしても、年5.00%のキャンペーン金利が残高全体へ適用されるわけではありません。
そのため、キャンペーンだけを目的に利用する場合は100万円という数字が重要な判断材料になります。
また、SBIハイパー預金自体の通常金利は変動金利で、預入中に変更される可能性があります。
キャンペーンの上乗せ部分と通常金利部分を分けて考えると、仕組みを理解しやすくなるでしょう。
大きな数字に目を奪われず、「上限100万円・92日間」という条件を覚えておきたいですね。
⑤100万円預けた場合の利息をシミュレーション
■「NISA口座開設とSBIハイパー預金の開設で金利年5.00%(税引前)上乗せキャンペーン」
キャンペーン期間:2026年10月5日(月)~2027年1月31日(日)
対象のお客さま:誕生日が2009年1月1日以前のお客さま(2027年1月1日時点で18歳以上の成人)
キャンペーン期間中に、①SBI証券でのNISA口座開設(金融機関変更を含む)、②SBIハイパー預金※3の開設、③本キャンペーンへのエントリーの3つの条件をすべて満たしていただいたお客さまを対象に※4、3カ月(92日間)※1、SBIハイパー預金の金利を通常金利に加えて金利年5.00%(税引後年3.9842%)を上乗せします。(上乗せ金利は残高100万円までに適用)
(両キャンペーンの参加条件の詳細、特典提供時期、ご留意事項等はキャンペーンページにてご確認ください。)
SBI新生銀行は東京証券取引所プライム市場への上場を新たな出発点とし、さらなる企業価値の向上に努めると共に、今後もSBIグループ各社と連携しながら、お客さまにとって革新的で魅力的なサービスを提供してまいります。
※1 上乗せ金利は3つの条件を満たした月の翌月15日から3カ月間(92日間)に適用いたします。
※2 【上乗せ金利分の利息計算例】上乗せ金利適用残高上限である100万円に対して上乗せ金利年5.00%(税引後年3.9842%)を3ヵ月間(92日間)適用した場合
100万円×金利年5.00%(税引前)÷365日 =136円
136円×15.315%(国税)= 20円
136円×5%(地方税)= 6円
136円-20円-6円=110円
110円×92日間=10,120円
※3 SBIハイパー預金は預金保険の対象です。金利は変動金利で、預入当初の金利が預入中に変更される可能性があります。本預金のご利用にあたっては、SBI新生銀行の店頭や Web サイト等に掲載している商品説明書を必ずご確認ください。
※4 キャンペーン開始日(2026年10月5日)より前に、SBIハイパー預金またはSBI証券のNISA口座のいずれか一方でも開設済みのお客さまは、本キャンペーンの対象外となります。なお、他の金融機関からSBI証券へNISA口座を金融機関変更されるお客さまは対象となります。
◇「SBIハイパー預金」の詳細を確認
◇「NISA口座開設とSBIハイパー預金の開設で金利年5.00%(税引前)上乗せキャンペーン」の詳細を確認
◇「こども口座開設キャンペーン」の詳細を確認
SBI新生銀行は、100万円に年5.00%の上乗せ金利を92日間適用した場合の計算例も公開しています。
| 項目 | 金額・条件 |
|---|---|
| 対象残高 | 100万円 |
| 上乗せ金利 | 年5.00%(税引前) |
| 税引後上乗せ金利 | 年3.9842% |
| 適用期間 | 92日間 |
| 上乗せ金利分の利息相当額 | 約10,120円(税引後) |
銀行の計算例では、100万円×年5.00%÷365日で税引前の1日分を136円とし、税金を差し引いた110円に92日を掛けて10,120円としています。
つまり、「年5%だから100万円で5万円」と考えてしまうと実際のキャンペーン内容とは大きく異なります。
期間が約3カ月だからこそ、税引後の上乗せ金利分は約1万円というイメージです。
なお、10,120円は通常金利分を含めた総利息ではなく、プレスリリースで示された上乗せ金利分の計算例です。
数字を正しく理解すると、キャンペーンを利用する価値も判断しやすくなりますよね。
⑥キャンペーン対象者と対象外になるケース
今回のキャンペーンには、かなり重要な対象外条件があります。
2026年10月5日より前に、SBIハイパー預金またはSBI証券のNISA口座のどちらか一方でも開設済みだった人は対象外です。
つまり、すでにSBI証券でNISAを利用している既存ユーザーが、今回SBIハイパー預金だけを新規開設しても原則として対象になりません。
一方、他の金融機関からSBI証券へNISA口座を金融機関変更する人は対象になると案内されています。
既存ユーザーか新規ユーザーかによって条件が大きく変わるため、申し込み前の確認は必須でしょう。
「自分は対象だと思っていたのに違った」という事態を避けるためにも、キャンペーンページの最新条件まで読んでくださいね。
⑦キャンペーン期間とエントリー方法
キャンペーン期間は2026年10月5日から2027年1月31日までです。
| 項目 | 内容 |
|---|---|
| キャンペーン開始 | 2026年10月5日 |
| キャンペーン終了 | 2027年1月31日 |
| 上乗せ金利 | 年5.00%(税引前) |
| 上乗せ期間 | 92日間 |
| 対象残高上限 | 100万円 |
| 条件 | NISA+SBIハイパー預金+エントリー |
エントリーも3条件の一つなので、手続きを忘れると上乗せ金利を受けられません。
NISA口座の金融機関変更では手続きに時間がかかる場合も考えられるため、終了直前ではなく余裕を持って進めるほうが安心でしょう。
また、実際の適用条件や特典提供時期などについては、SBI新生銀行もキャンペーンページで確認するよう案内しています。
SBIハイパー預金とNISAを組み合わせるメリット
SBIハイパー預金とNISAを組み合わせるメリットは、投資するお金と投資前の待機資金を管理しながら資産形成を始められる点にあります。
①SBIハイパー預金の仕組みと特徴
SBIハイパー預金は、SBI新生銀行とSBI証券を連携して利用する預金サービスです。
銀行に置いているお金と証券取引をつなげやすいところが特徴となっています。
また、SBIハイパー預金は預金保険の対象です。
一方で、適用される通常金利は変動金利となっており、預入当初から変更される可能性があります。
金利や利用条件については、申し込み時点の商品説明書を確認することが大切です。
NISAをきっかけにSBI証券を使い始める人なら、預金側の仕組みまで理解しておくと資金管理が分かりやすくなりますよ。
②SBI証券の買付余力へ自動反映
SBIハイパー預金の特徴の一つが、SBI証券との銀証連携です。
預金残高をSBI証券側の買付余力へ自動的に反映できるため、投資のたびに銀行から証券口座へ資金移動する手間を減らせます。
投資したいタイミングで資金移動を繰り返すのは、初心者にとって意外と面倒な作業なんですよね。
預金と証券の連携によって、その手続きをシンプルにできるのは実用的なポイントでしょう。
ただし、投資できる状態になったからといって、すぐに全額を投資する必要はありません。
自分の生活費や緊急予備資金とは分け、無理のない金額でNISAを利用することが大切です。
③投資待機資金を預金として管理できる
NISAを始めたからといって、用意した資金を一度に投資する必要はありません。
SBI新生銀行も今回のキャンペーンについて、投資に充てる資金と待機資金を分けて適切に管理する重要性を説明しています。
たとえば100万円の資金があっても、すべてを一度に投資するのではなく、一部を預金として待機させる考え方があります。
投資信託や株式には価格変動があるため、「預金」と「投資」はリスクの性質がまったく違います。
生活に必要なお金まで投資に回してしまうと、相場が下落したタイミングで現金が必要になる可能性もあるでしょう。
NISAを始める前に、投資できる余裕資金がいくらなのかを整理しておきたいですね。
④NISA口座と預金をまとめて活用
今回のキャンペーンは、NISAと預金を同時に始める人を対象としている点が特徴的です。
NISAは投資によって得た一定の利益が非課税になる制度ですが、預金とは異なり元本保証ではありません。
一方、SBIハイパー預金は預金として資金を置く場所になります。
資産形成では「預金か投資か」と二者択一で考えるより、それぞれの役割を理解して使い分ける考え方も重要です。
すぐに使うお金や生活防衛資金と、長期的に運用する余裕資金を整理すると、NISAも利用しやすくなるでしょう。
キャンペーンを口座開設のきっかけにする場合でも、自分に必要な金融サービスかどうかを先に考えてくださいね。
⑤通常金利と年5.00%上乗せの違い
今回もっとも誤解しやすいのが「年5.00%」という表現です。
キャンペーンでは、SBIハイパー預金の通常金利に年5.00%が上乗せされます。
| 比較項目 | 内容 |
|---|---|
| 通常金利 | SBIハイパー預金に通常適用される変動金利 |
| キャンペーン金利 | 通常金利+年5.00%(税引前)の上乗せ |
| 上乗せ期間 | 92日間 |
| 上乗せ対象 | 残高100万円まで |
通常金利自体は変動する可能性があるため、実際の総適用金利は利用時点の公式情報で確認する必要があります。
年5.00%という数字だけを切り取らず、期間限定の上乗せ部分だと理解することがポイントです。
広告の数字を見るときほど、小さな条件までチェックしたいですね。
⑥税引後にもらえる利息をチェック
預金利息には税金がかかるため、年5.00%という税引前の数字がそのまま受取額になるわけではありません。
今回の上乗せ金利は、税引後では年3.9842%と案内されています。
SBI新生銀行の例では、100万円に対する税引前の日額136円から国税20円と地方税6円を差し引き、税引後の日額を110円としています。
110円を92日間で計算した金額が10,120円です。
実際の受取額を考える際には「税引前」なのか「税引後」なのかを必ず確認しましょう。
金融商品の金利を比較するときにも役立つポイントですよ。
⑦NISA初心者が知っておきたいポイント
NISA初心者が最初に理解しておきたいのは、キャンペーン金利とNISAの運用成果は別物だということです。
年5.00%上乗せはSBIハイパー預金に対するキャンペーンであり、NISAで購入した投資信託や株式の利回りを保証するものではありません。
NISAでは値上がりする場合もあれば、購入価格より値下がりする場合もあります。
そのため「キャンペーンがお得だから」という理由だけで、必要以上の金額を投資へ回すのは避けたいところ。
NISAは中長期の資産形成に使える制度なので、自分の目的や運用期間、許容できるリスクを考えることが重要です。
預金キャンペーンは魅力的ですが、投資判断とは分けて考えてくださいね。
金利年5.00%上乗せキャンペーンの注意点
金利年5.00%上乗せキャンペーンを利用する際には、既存口座の有無やエントリー、適用期間など、申し込み前に確認したい注意点があります。
①既に口座を持っている場合は対象外に注意
最重要ポイントの一つが既存ユーザーの扱いです。
2026年10月5日より前にSBIハイパー預金またはSBI証券のNISA口座のどちらか一方でも開設済みの場合、原則としてキャンペーン対象外になります。
両方を持っている場合だけではなく、「どちらか一方」でも対象外になるところに注意してください。
SBI証券で以前からNISAを利用している人にとっては、特に見落としやすい条件でしょう。
自分の口座開設状況が分からない場合は、申し込みを進める前に確認するのがおすすめです。
新規開設者を主な対象としたキャンペーンだと考えると分かりやすいですね。
②他社NISAから金融機関変更する場合の条件
例外として、他の金融機関からSBI証券へNISA口座を金融機関変更する人はキャンペーン対象になります。
すでに別の銀行や証券会社でNISAを利用している人にとっては重要なポイントでしょう。
ただし、NISAの金融機関変更には制度上の手続きやタイミングに関するルールがあります。
キャンペーンだけを理由に金融機関を変更するのではなく、取扱商品、手数料、ポイント制度、使いやすさなども比較して判断したいところです。
長期間使う可能性があるNISA口座だからこそ、短期間の特典だけで選ぶのはおすすめできません。
自分の投資スタイルにSBI証券が合っているかまで考えて決めてくださいね。
③キャンペーンへのエントリーを忘れない
口座開設と並んで重要なのが、キャンペーンへのエントリーです。
「NISA口座を作った」「SBIハイパー預金も作った」という2つだけでは条件達成になりません。
エントリーまで完了して、初めて3条件がそろいます。
キャンペーン利用では、こうしたエントリー忘れが一番もったいないパターンですよね。
申し込み画面だけで判断せず、キャンペーンページに記載された手順を最後まで確認しましょう。
完了後も、自分が条件を満たしているか確認できる情報があればチェックしておくと安心です。
④上乗せ金利が適用される残高と期間
上乗せ金利の条件をもう一度整理すると、残高上限は100万円、適用期間は92日間です。
3条件を達成した翌月15日から上乗せが始まります。
つまり、キャンペーン期間中ずっと年5.00%が上乗せされるわけではありません。
また、100万円を超える部分についても同じ上乗せ金利が適用されるわけではないため注意が必要です。
利用前には「金利」「対象残高」「開始日」「終了日」の4点をセットで確認すると分かりやすいでしょう。
100万円を預けた公式計算例が約10,120円という数字も、条件をイメージする目安になります。
⑤NISA投資の利益が保証されるわけではない
今回のキャンペーンを見てNISAを始めようと考えている人ほど、預金と投資の違いを理解しておきましょう。
SBIハイパー預金は預金保険の対象ですが、NISA口座で行う投資そのものには価格変動リスクがあります。
NISAは「利益が出る制度」ではなく、対象となる投資で得た利益が非課税になる制度です。
投資した商品が値下がりすれば損失が発生する可能性もあります。
年5.00%のキャンペーン表示と、NISAの投資収益率を混同しないようにしてください。
投資は余裕資金を基本に、自分が理解できる商品から検討するのが大切ですよ。
⑥口座開設前に最新の適用条件を確認
キャンペーン期間は2027年1月31日まで予定されていますが、金融サービスを利用するときは申し込み時点の公式情報を確認しましょう。
SBIハイパー預金の通常金利は変動金利なので、今後変更される可能性があります。
また、詳細な参加条件や特典提供時期、注意事項はキャンペーンページに掲載されています。
ネット上の記事だけを見て申し込むのではなく、最後は必ず公式ページを確認することが重要です。
特にお金に関するキャンペーンでは、数値だけでなく注記まで読む習慣をつけたいところ。
自分が対象になるか分からない場合も、公式の案内を基準に判断してくださいね。
⑦SBIハイパー預金とNISAの始め方を確認
今回のキャンペーンを利用する場合は、NISA口座、SBIハイパー預金、キャンペーンエントリーという3つの条件を意識して手続きを進めます。
ただし、2026年10月5日より前の口座開設状況によっては対象外になるため、最初に自分が対象者か確認することが重要です。
そのうえでSBI証券のNISAが自分の投資方針に合っているか、SBIハイパー預金を今後も利用したいかを考えましょう。
キャンペーンは期間限定ですが、NISAによる資産形成は長期にわたる可能性があります。
短期的な金利特典と長期的な金融サービス選びを分けて考えると、判断しやすくなりますよね。
年5.00%というインパクトだけではなく、「最大100万円・92日間・3条件必須」まで理解したうえで検討してください。
コメント